Professionnels · Véhicules
Bien assurer un véhicule utilitaire professionnel : le guide pratique
Pour bien assurer un utilitaire professionnel, il faut déclarer son usage exact, son PTAC, ses aménagements et ce qu'il transporte. Les garanties clés sont la responsabilité civile, les dommages, le vol de l'outillage, l'assistance 0 km et un véhicule de remplacement, en plus des exigences du loueur en LOA ou LLD.
- Par l'équipe TB & Group
- Mis à jour le
- 8 min de lecture
L'essentiel
- L'usage déclaré conditionne le tarif et l'indemnisation : il doit refléter votre activité réelle.
- Le permis B suffit en principe jusqu'à 3,5 tonnes de PTAC, à vérifier si vous chargez beaucoup.
- Aménagements et outillage ne sont couverts que s'ils sont déclarés et garantis.
- Assistance 0 km et véhicule de remplacement limitent la perte de chantiers en cas de panne.
Pourquoi l'usage déclaré est-il si important ?
À la souscription, vous déclarez l'usage du véhicule : déplacements professionnels, transport de votre matériel, livraisons à vos clients, et éventuellement usage privé. Cet usage est un élément essentiel du risque pour l'assureur. S'il est inexact, même de bonne foi, l'indemnité peut être réduite en proportion de la prime qui aurait dû être payée.
Une distinction mérite une attention particulière : transporter vos propres marchandises, en compte propre, n'est pas la même chose que transporter celles de clients contre rémunération, en compte d'autrui. Le transport public de marchandises est une activité réglementée, avec une inscription au registre des transporteurs, et relève de contrats d'assurance spécifiques.
- Indiquez si le véhicule sert aussi aux trajets privés, et qui peut le conduire.
- Précisez la nature de ce que vous transportez : outillage, matériaux, denrées, colis.
- Signalez les zones et distances habituelles, et le lieu de stationnement de nuit.
- Mettez à jour la déclaration si votre activité évolue.
Conducteurs et stationnement : les autres éléments à déclarer
Au-delà de l'usage, l'assureur tarifie le profil des conducteurs et le lieu de stationnement habituel. Un utilitaire conduit par plusieurs salariés, dont certains titulaires d'un permis récent, ne présente pas le même risque qu'un véhicule réservé à son seul propriétaire. De même, un stationnement de nuit dans un garage fermé réduit nettement le risque de vol par rapport à la voie publique.
Ces informations ont aussi un impact direct sur les conditions de garantie : certaines clauses vol ne s'appliquent que si le véhicule passe la nuit dans un lieu clos. Déclarez votre situation réelle et prévenez l'assureur si elle change, par exemple lors d'un déménagement de l'atelier.
PTAC et permis B : jusqu'où pouvez-vous conduire votre utilitaire ?
Le PTAC, poids total autorisé en charge, figure sur la carte grise. Avec le permis B, vous pouvez en principe conduire un véhicule dont le PTAC ne dépasse pas 3,5 tonnes, avec au maximum huit passagers en plus du conducteur. Au-delà, un permis de la catégorie C1 ou C est nécessaire. Les règles applicables aux remorques et à certains véhicules à motorisation alternative comportent des particularités à vérifier au cas par cas.
Le PTAC n'est pas seulement une question de permis. Un utilitaire surchargé freine moins bien et s'use plus vite, et la surcharge constitue une infraction. En cas d'accident, votre assureur indemnise les victimes, mais une surcharge ou un permis inadapté peuvent compliquer l'indemnisation de vos propres dommages ou ouvrir un recours contre vous, selon les clauses du contrat.
Aménagements, outillage et marchandises : comment les assurer ?
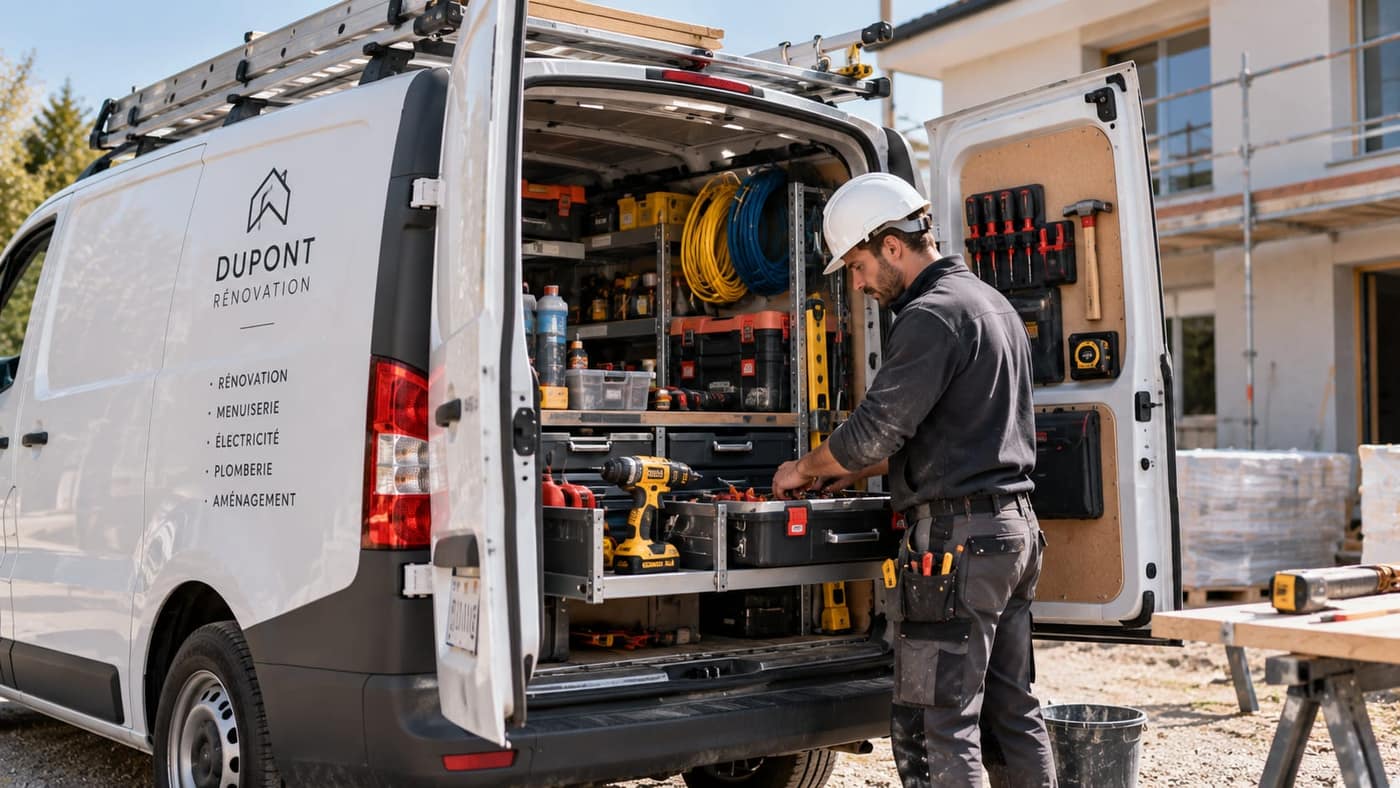
L'assurance d'un véhicule couvre le véhicule tel qu'il est sorti d'usine. Les aménagements ajoutés ensuite, comme les rayonnages, le plancher, la galerie, le hayon, la cellule frigorifique ou le marquage publicitaire, doivent être déclarés pour être indemnisés. Conservez les factures : elles serviront de preuve en cas de sinistre.
| Élément | Garantie concernée | Point de vigilance |
|---|---|---|
| Véhicule | Dommages tous accidents, vol, incendie | Valeur d'indemnisation : à dire d'expert ou valeur à neuf les premières années |
| Aménagements | Extension aménagements et accessoires | Montant déclaré et factures conservées |
| Outillage professionnel | Garantie contenu ou outillage | Plafond, franchise et conditions de vol |
| Marchandises | Garantie marchandises transportées | Souvent exclue de l'assurance du véhicule |
| Vitrages | Bris de glace | Pare-brise, vitres et parfois optiques |
Pour les marchandises livrées à vos clients, une garantie dédiée est généralement nécessaire. Notre article sur la responsabilité du transporteur et l'assurance ad valorem détaille ce point, et notre offre assurance marchandises transportées permet de couvrir vos chargements à leur valeur.
Vol sur chantier et la nuit : quelles conditions respecter ?
Le vol d'outillage dans les utilitaires est un sinistre fréquent pour les artisans. Les contrats le couvrent sous conditions, qui doivent être lues avant de signer, car elles déterminent l'indemnisation :
- Une effraction constatée du véhicule, le vol sans trace d'effraction étant souvent exclu.
- Un véhicule fermé à clé, vitres closes, sans clés laissées à bord.
- Parfois une interdiction de laisser l'outillage la nuit dans le véhicule, ou l'obligation d'un stationnement dans un local clos.
- Des dispositifs de protection exigés pour les valeurs élevées : alarme, coffre fixé, marquage.
Sur un chantier, d'autres risques apparaissent : manœuvres en marche arrière, terrain accidenté, véhicule stationné hors voie publique. La responsabilité civile du véhicule couvre les dommages causés par celui-ci, y compris à l'arrêt. Les dommages causés par votre activité elle-même relèvent en revanche de votre responsabilité civile professionnelle.
Tiers ou tous risques : quelle formule pour un utilitaire professionnel ?
La formule au tiers se limite à la responsabilité civile obligatoire, souvent complétée du vol, de l'incendie et du bris de glace dans une formule intermédiaire. La formule tous risques ajoute l'indemnisation des dommages subis par votre véhicule, même lorsque vous êtes responsable de l'accident ou que le responsable n'est pas identifié.
Le choix dépend moins de l'âge du véhicule que de votre capacité à le remplacer rapidement. Un utilitaire de quelques années, aménagé et indispensable à votre activité, justifie souvent une formule tous risques : sans elle, un accident responsable vous laisse financer seul la réparation ou un nouveau véhicule, aménagement compris. Pour un véhicule ancien, de faible valeur, et si vous disposez d'une solution de repli, une formule intermédiaire peut suffire.
- Estimez la valeur actuelle du véhicule et de son aménagement.
- Évaluez ce que coûterait une immobilisation de plusieurs semaines pour votre activité.
- Comparez l'écart de prime entre les formules avec le montant que vous pourriez perdre.
- Vérifiez les exigences de votre loueur ou de votre organisme de financement.
Assistance et véhicule de remplacement : pourquoi sont-ils essentiels ?
Pour un professionnel, un utilitaire immobilisé, c'est un chantier reporté ou une tournée annulée. Une assistance 0 km intervient dès votre domicile ou votre chantier, et pas seulement au-delà d'une certaine distance. Vérifiez qu'elle couvre la panne, et pas seulement l'accident, et que le dépanneur peut intervenir sur un véhicule de votre gabarit.
Le véhicule de remplacement est tout aussi décisif. Beaucoup de contrats proposent une voiture de tourisme pour quelques jours, inutile pour transporter votre matériel. Recherchez une garantie prévoyant un utilitaire de catégorie équivalente, et une durée cohérente avec les délais de réparation réels, qui dépassent souvent une semaine après un accident.
Utilitaire en LOA ou en LLD : quelles exigences d'assurance ?
En location avec option d'achat ou en location longue durée, le véhicule appartient au loueur. Le contrat de location impose généralement une assurance tous risques et désigne le loueur comme bénéficiaire de l'indemnité en cas de perte totale ou de vol. Vous devez lui transmettre l'attestation d'assurance et le prévenir en cas de sinistre.
En cas de destruction ou de vol, l'assureur indemnise la valeur du véhicule à dire d'expert, souvent inférieure à la somme restant due au loueur. La garantie perte financière couvre cet écart, qui peut atteindre plusieurs milliers d'euros les premières années. Elle est parfois incluse dans le loyer : vérifiez-le pour ne pas payer deux fois.
Comment Unicen vous accompagne
Nous partons de votre métier, de votre aménagement et de ce que vous transportez pour comparer les offres d'assurance véhicule utilitaire de plusieurs assureurs. Si votre parc s'agrandit, nous étudions le passage à une assurance flotte automobile.
Retrouvez toutes nos solutions sur la page assurance des véhicules professionnels.
Questions fréquentes
Un utilitaire professionnel peut-il être assuré au nom de l'entrepreneur individuel ?
Mon assurance utilitaire couvre-t-elle un salarié qui conduit ?
Le marquage publicitaire de mon utilitaire est-il indemnisé ?
Quelle franchise prévoir sur un utilitaire professionnel ?
Faut-il déclarer l'installation d'une galerie ou d'un attelage ?
Cet article est fourni à titre informatif et ne remplace pas un conseil personnalisé. Les règles citées peuvent évoluer : contactez un conseiller Unicen pour une analyse de votre situation.