Professionnels · Véhicules
Assurance flotte automobile : à partir de combien de véhicules et comment ça marche
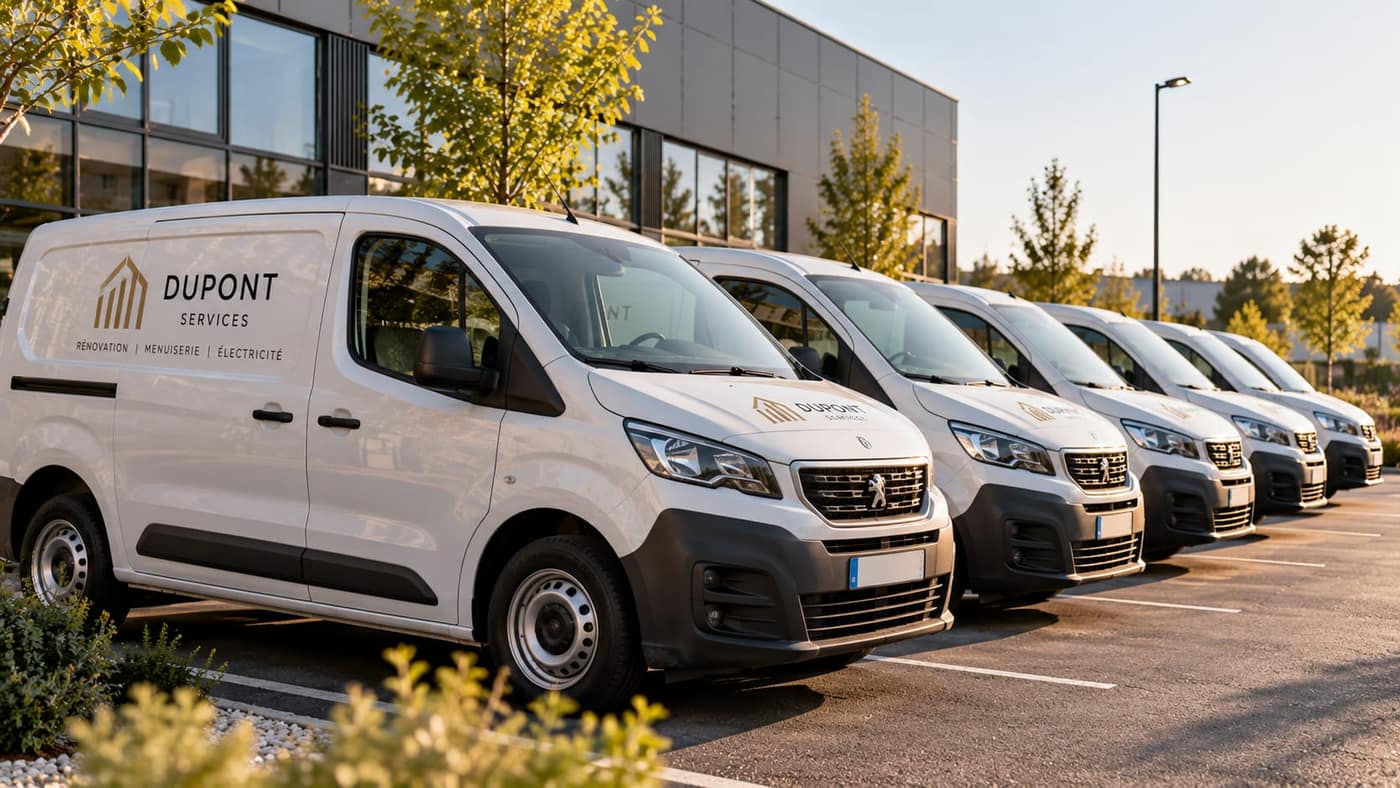
Une assurance flotte automobile regroupe tous les véhicules d'une entreprise dans un seul contrat, généralement à partir de 3 à 5 véhicules selon les assureurs. La prime dépend de la sinistralité globale du parc, et non d'un bonus-malus par véhicule, et les entrées et sorties se gèrent par simple déclaration.
- Par l'équipe TB & Group
- Mis à jour le
- 7 min de lecture
L'essentiel
- Le seuil d'accès à un contrat flotte varie selon les assureurs, souvent de 3 à 5 véhicules.
- La prime évolue selon la sinistralité de l'ensemble du parc, pas selon un bonus-malus individuel.
- Les véhicules de fonction utilisés à titre privé doivent être déclarés avec cet usage.
- La prévention des sinistres est le levier le plus efficace pour maîtriser la prime à long terme.
À partir de combien de véhicules peut-on souscrire un contrat flotte ?
Il n'existe pas de seuil légal. Chaque assureur fixe le sien, en général entre 3 et 5 véhicules, parfois davantage pour certains contrats destinés aux PME. En dessous, l'entreprise assure chaque véhicule par un contrat individuel, éventuellement regroupé chez un même assureur avec une remise multi-véhicules.
Le nombre de véhicules n'est pas le seul critère. L'assureur regarde aussi la nature du parc, voitures, utilitaires ou deux-roues, l'activité de l'entreprise, le profil des conducteurs et surtout l'historique de sinistres des dernières années. Une jeune entreprise sans historique peut accéder à un contrat flotte, mais à des conditions souvent revues après les premières années.
Comment est tarifée une assurance flotte automobile ?
Dans un contrat individuel, la prime suit le coefficient de réduction-majoration, le fameux bonus-malus, attaché à chaque conducteur et véhicule. Dans un contrat flotte, ce coefficient individuel ne s'applique en principe pas : l'assureur raisonne sur la sinistralité globale du parc, souvent mesurée par le rapport entre les sinistres payés et les primes encaissées sur plusieurs années.
Une première tarification est établie à partir de la composition du parc et des relevés de sinistres des contrats précédents. À chaque renouvellement, la prime est ajustée selon les résultats : un parc qui sinistre peu voit sa cotisation stabilisée ou réduite, un parc très sinistré subit des majorations, voire des franchises plus élevées ou une résiliation à l'échéance.
- Composition du parc : nombre, catégories, valeur et âge des véhicules.
- Usage : trajets professionnels, livraisons, usage privé des véhicules de fonction.
- Zone de circulation et lieux de stationnement, notamment la nuit.
- Historique de sinistres : fréquence et coût moyen, sur trois à cinq ans en général.
- Garanties choisies par catégorie de véhicule et niveau des franchises.
Ajout, retrait de véhicules et conducteurs : comment ça se gère ?
L'un des grands avantages de la flotte est sa souplesse. Un véhicule acheté ou loué est ajouté par une simple déclaration d'entrée, souvent garantie dès sa réception selon les contrats. Un véhicule revendu ou restitué fait l'objet d'une déclaration de sortie. La prime est ensuite ajustée, soit au prorata à chaque mouvement, soit lors d'une régularisation annuelle sur la base du parc réel.
Conducteurs désignés ou tout conducteur autorisé
La plupart des contrats couvrent tout conducteur autorisé par l'entreprise et titulaire d'un permis valide. D'autres formules reposent sur des conducteurs désignés, moins chères mais plus contraignantes. Des conditions particulières, comme une franchise majorée, peuvent viser les conducteurs ayant peu d'ancienneté de permis : c'est un point à vérifier si vous recrutez de jeunes collaborateurs.
Pensez aussi aux infractions : lorsqu'un véhicule de société est flashé, le représentant légal de l'entreprise doit en principe désigner le conducteur, sous peine d'une amende spécifique. Tenir un registre des affectations de véhicules facilite cette obligation et le suivi des sinistres.
Véhicules de fonction et usage personnel : que faut-il déclarer ?
Un véhicule de fonction est mis à disposition d'un salarié ou d'un dirigeant pour ses déplacements professionnels et personnels. Un véhicule de service, lui, est réservé aux besoins de l'entreprise. Cette distinction doit apparaître au contrat : un véhicule de fonction doit être couvert pour l'usage privé, les week-ends et les vacances, et souvent pour les autres conducteurs du foyer si l'entreprise l'autorise.
L'usage privé d'un véhicule de l'entreprise constitue par ailleurs un avantage en nature, soumis à cotisations sociales selon des règles d'évaluation publiées par l'URSSAF. Ce sujet relève de la paie, mais il rappelle l'importance de formaliser l'usage de chaque véhicule dans une politique automobile écrite.
Flotte ou contrats individuels : quelle formule choisir ?
| Critère | Contrats individuels | Contrat flotte |
|---|---|---|
| Nombre de véhicules | Adapté à 1 ou 2 véhicules | À partir de 3 à 5 véhicules selon les assureurs |
| Tarification | Bonus-malus par véhicule | Sinistralité globale du parc |
| Échéances | Une par contrat | Une échéance unique |
| Mouvements de véhicules | Nouveau contrat à chaque achat | Simple déclaration d'entrée ou de sortie |
| Conducteurs | Conducteurs déclarés par contrat | Souvent tout conducteur autorisé |
| Garanties | Hétérogènes d'un contrat à l'autre | Harmonisées par catégorie de véhicule |
Un contrat flotte peut réunir voitures, utilitaires et deux-roues, chacun avec ses garanties propres. Pour les véhicules qui transportent du matériel ou des marchandises, vérifiez la couverture du contenu : elle relève souvent d'une garantie distincte, expliquée dans notre article sur les marchandises transportées.
Quelles garanties choisir pour chaque véhicule de la flotte ?
Un contrat flotte n'impose pas le même niveau de couverture à tous les véhicules. La responsabilité civile est obligatoire pour chacun, mais les garanties de dommages se choisissent par catégorie, selon la valeur, l'âge et l'usage. C'est l'un des principaux leviers pour optimiser la prime sans fragiliser l'entreprise.
- Véhicules récents ou en location : tous risques, souvent imposé par le loueur, avec une garantie perte financière si elle n'est pas incluse au loyer.
- Véhicules de fonction : tous risques, usage privé, protection du conducteur renforcée et assistance étendue aux déplacements personnels.
- Utilitaires de chantier ou de livraison : dommages, vol et incendie, avec extension aménagements et outillage si nécessaire.
- Véhicules anciens de faible valeur : responsabilité civile complétée du vol, de l'incendie et du bris de glace.
Le niveau des franchises peut lui aussi varier par catégorie. Une entreprise disposant d'une trésorerie solide peut accepter des franchises plus élevées sur les petits sinistres matériels, fréquents mais peu coûteux, et concentrer sa prime sur les risques graves. Ce choix se fait en analysant l'historique : si la majorité de vos sinistres sont des accrochages de faible montant, une franchise plus haute pèse peu sur votre budget réel.
Comment réduire la sinistralité et le coût de votre flotte ?
Puisque la prime suit les résultats du parc, chaque sinistre évité pèse directement sur le renouvellement. Les entreprises qui maîtrisent le mieux leur budget combinent quelques mesures simples :
- Une charte d'utilisation des véhicules, signée par chaque conducteur.
- Un suivi des sinistres par conducteur et par type, pour identifier les causes récurrentes.
- Des formations à la conduite préventive ou à l'éco-conduite pour les gros rouleurs.
- Un entretien rigoureux et un renouvellement régulier des véhicules.
- Des solutions de géolocalisation ou de télématique, dans le respect des règles de protection des données.
Ces actions sont aussi des arguments lors de la renégociation : un assureur accorde plus volontiers de bonnes conditions à une entreprise qui démontre une démarche de prévention structurée.
Comment Unicen vous accompagne pour assurer votre flotte
Nous analysons votre parc et vos relevés de sinistres, puis mettons plusieurs assureurs en concurrence pour construire une assurance flotte automobile adaptée à chaque catégorie de véhicule. Pour vos camionnettes, consultez aussi notre offre assurance véhicule utilitaire et notre guide pour bien assurer un véhicule utilitaire.
Retrouvez l'ensemble de nos solutions sur la page assurance des véhicules professionnels.
Questions fréquentes
Un salarié qui quitte l'entreprise conserve-t-il un bonus avec un contrat flotte ?
Les véhicules en location longue durée peuvent-ils entrer dans la flotte ?
Peut-on résilier un contrat flotte en cours d'année ?
Les salariés qui utilisent leur véhicule personnel sont-ils couverts par la flotte ?
Quels documents préparer pour obtenir un devis d'assurance flotte ?
Cet article est fourni à titre informatif et ne remplace pas un conseil personnalisé. Les règles citées peuvent évoluer : contactez un conseiller Unicen pour une analyse de votre situation.